Tax Austria – Personal & Personalverrechnung
Feiertagsarbeitsentgelt und Überstundenzuschläge TAX-AUSTRIA.AT
Damit sich Mehrarbeit wieder lohnt, gelten seit 1.1.2026 neue steuerliche Regelungen für Überstundenzuschläge und das Feiertagsarbeitsentgelt. Das Feiertagsarbeitsentgelt wird (wieder) bis zu € 400 monatlich steuerfrei gestellt. Überstundenzuschläge bleiben für die ersten 15 Überstunden im Monat in Höhe von maximal € 170 pro Arbeitnehmer und Monat steuerfrei. Feiertagsarbeitsentgelt Werden Arbeitnehmer trotz Feiertagsruhe beschäftigt, so haben…
Kilometergeld und Fahrtenbuch TAX-AUSTRIA.AT
Arbeitnehmer:innen können für berufliche Fahrten mit dem Privat-Pkw € 0,50 pro Kilometer steuerlich geltend machen (maximal 30.000 km jährlich). Voraussetzung ist ein korrekt geführtes Fahrtenbuch mit Datum, Strecke und Zweck. Mit dem Kilometergeld sind sämtliche Fahrzeugkosten bereits abgegolten. Ohne ordentliche Dokumentation droht die Nichtanerkennung durch das Finanzamt!
Forschungsprämie: Abzugsverbot für Managergehälter nicht anwendbar TAX-AUSTRIA.AT
Der Verwaltungsgerichtshof (VwGH) stellte klar, dass das Abzugsverbot für das Entgelt von Arbeits- oder Werkleistungen, soweit sie den Betrag von € 500.000 pro Person übersteigen, nicht auf die Forschungsprämie anwendbar ist. Die Forschungsprämie als steuerlicher Anreiz zur Förderung von Innovation und Forschung in Österreich stellt ein wichtiges Instrument zur Unterstützung von Unternehmen dar. Allerdings sorgt…
Neue Regelungen für freie Dienstnehmer TAX-AUSTRIA.AT
Seit 1.1.2026 gelten neue Regelungen für freie Dienstnehmer. Dazu zählen gesetzlich festgelegte Kündigungsfristen und -termine, die Möglichkeit der Einbeziehung freier Dienstnehmer in Kollektivverträge sowie eine Pflicht zur Ausstellung von erweiterten Dienstzetteln. Die neuen Regelungen gelten ausschließlich für arbeitnehmerähnliche freie Dienstnehmer im Sinne des Allgemeinen Sozialversicherungsgesetzes. Die Rechtsprechung sieht einen freien Dienstvertrag als gegeben an, wenn…
Elektronische Zustellung von Bescheiden TAX-AUSTRIA.AT
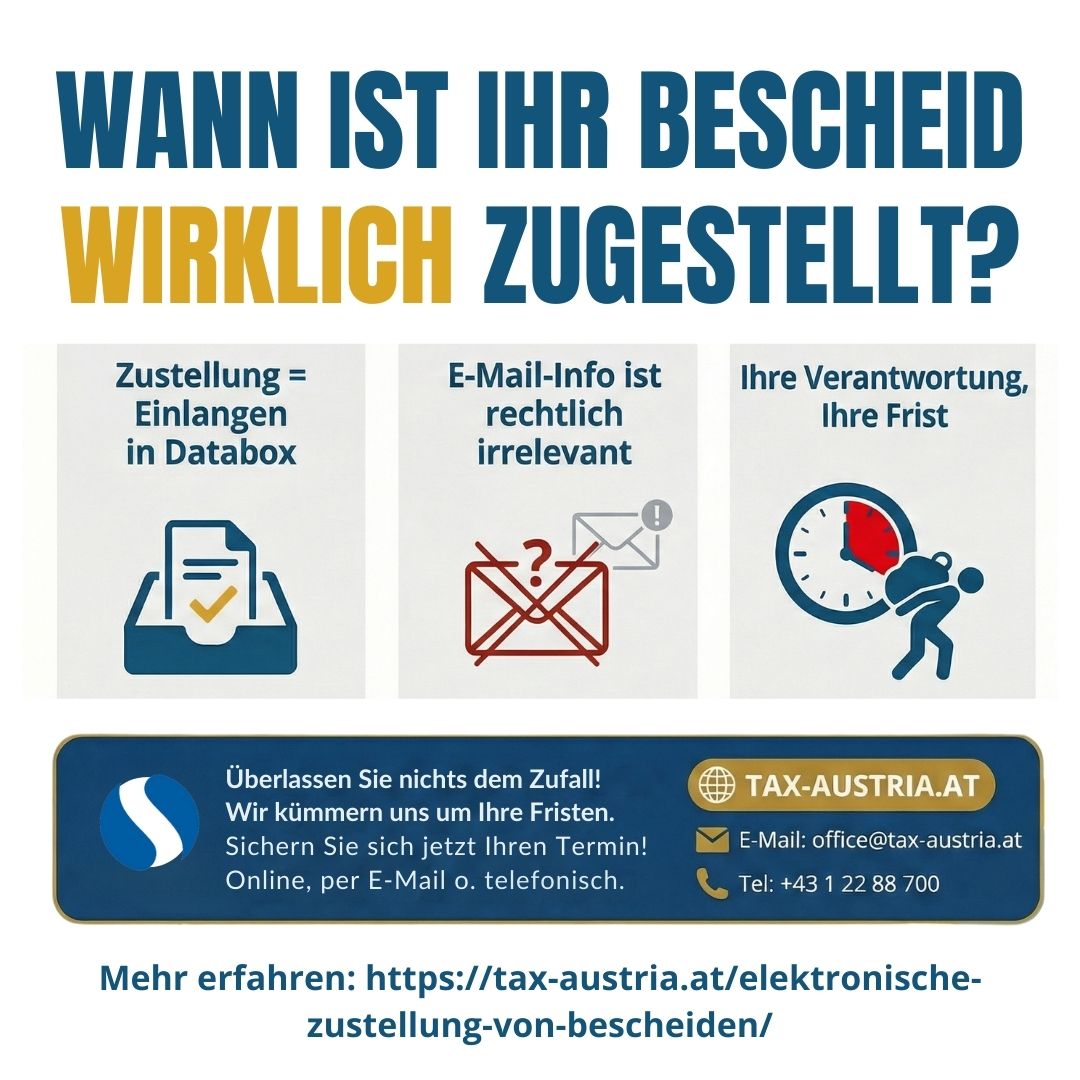
Eine fehlende E-Mail-Benachrichtigung über einen neu eingelangten Bescheid in der FinanzOnline-Databox beeinträchtigt nicht die Wirksamkeit der elektronischen Zustellung. Bei elektronischer Zustellung gilt eine Erledigung als zugestellt, sobald sie vom Finanzamt in die FinanzOnline-Databox eingebracht wurde und damit in den elektronischen Verfügungsbereich des Steuerpflichtigen gelangt ist. Dabei ist es unerheblich, ob der Steuerpflichtige die Databox tatsächlich…
Kammerbeiträge als Werbungskosten eines Rechtsanwaltsanwärters TAX-AUSTRIA.AT
Das Bundesfinanzgericht (BFG) hat klargestellt, dass Rechtsanwaltsanwärter ihre verpflichtend zu leistenden Kammerbeiträge für die Mitgliedschaft in der Rechtsanwaltskammer sowie die Beiträge zur Versorgungseinrichtung steuerlich als Werbungskosten geltend machen können. Ein Rechtsanwaltsanwärter erzielte 2022 ein Jahresbruttogehalt von € 111.760,01. Sein Arbeitgeber führte für ihn insgesamt € 6.111,97 an die Rechtsanwaltskammer und deren Versorgungseinrichtung ab. Der Betrag…
Mitarbeiterprämie 2025 TAX-AUSTRIA.AT
Das Budgetbegleitgesetz führte eine neue steuerfreie Mitarbeiterprämie von € 1.000 pro Jahr für 2025 ein. Wird die Prämie nicht allen Arbeitnehmern oder nicht allen im selben Ausmaß angeboten, muss die Unterscheidung betrieblich begründet und sachlich gerechtfertigt werden. In diesem Zusammenhang hat das Finanzministerium (BMF) jüngst eine Anfrage beantwortet und dabei mehrere Beispiele angeführt, wobei hier…